Makro Research mit Dr. Ulrich Kater | Die Schattenseite der Widerstandsfähigkeit
Das globale Bruttoinlandsprodukt legt in inflationsbereinigter Rechnung weiter um rund 3 % pro Jahr zu. Dies ist mit Blick auf die vielfältigen Belastungen in der neuen Geoökonomie mit Zöllen, Sanktionen und militärischen Konflikten bemerkenswert. Wesentliche Gründe für das robuste Wachstum sind die Flexibilität der Unternehmen und der Privathaushalte, aber auch die positiven Wachstumswirkungen der Künstlichen Intelligenz. Die Widerstandsfähigkeit hat jedoch ihre Schattenseite. Die Inflationsraten verharren über den Inflationszielen der Notenbanken, obwohl die Leitzinsen eigentlich schon bremsend wirken müssten. Glücklicherweise sind die Inflationserwartungen nach wie vor fest bei den Notenbankzielen von 2 % verankert. Damit die Notenbanken aber ihre Glaubwürdigkeit nicht aufs Spiel setzen, müssen sie wohl noch stärker auf die Bremse treten. Genau dies haben die Anleihemärkte schon zum Teil vorweggenommen, was an den gestiegenen Renditen dies- und jenseits des Atlantiks abzulesen ist.
Wir erwarten für die Europäische Zentralbank eine und für die US-Notenbank Fed zwei weitere Leitzinserhöhungen, was auch zu etwas höheren Kapitalmarktrenditen beitragen dürfte. Gleichwohl gehen wir davon aus, dass in den kommenden Quartalen eine politische Lösung im Nahen Osten gefunden wird, sodass die Rohölpreise in 2027 sukzessive nachgeben und die Inflationsraten wieder in Richtung der Notenbankziele zurückgehen werden. Vor diesem Hintergrund dürfte die geldpolitische Straffung begrenzt bleiben, und erste Leitzinssenkungen werden wohl ab Ende 2027 erfolgen.
Grundsätzlich bleibt die Weltwirtschaft auf Expansionskurs. Dies wird weitere Gewinn- und Umsatzsteigerungen bei den Unternehmen ermöglichen. Speziell die neue Berichtssaison dürfte hinreichend gut ausfallen und die Aktienmärkte bis Jahresende vorantreiben. Auf dem politischen Parkett wird es in den kommenden Wochen spannend: Die Zwischenwahlen in den USA (Midterms) und die im kommenden Frühjahr anstehenden Präsidentschaftswahlen in Frankreich werfen nicht zuletzt Fragen zur Entwicklung der in beiden Ländern stark steigenden Staatsverschuldung auf. Das könnte zwischenzeitlich zu spürbaren Kursbewegungen an den Kapitalmärkten führen.
Konjunktur Industrieländer
Deutschland
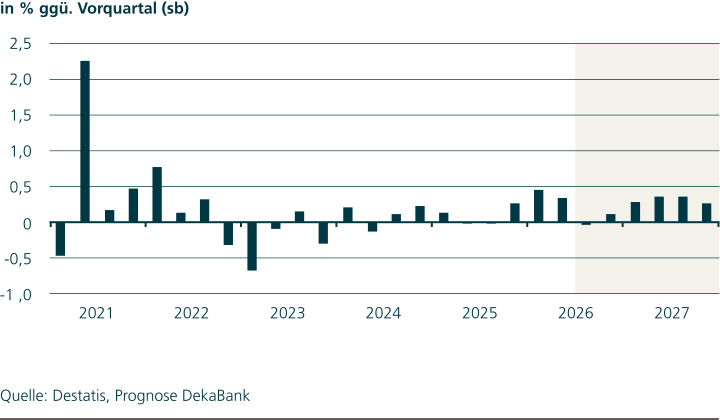
Nach wie vor zeigen sich die Unternehmen in den Umfragen zuversichtlich, dass die Konjunktur weiter Fahrt aufnimmt. So hat das ifo Geschäftsklima zum fünften Mal in Folge zugelegt. Diese Zuversicht wird am aktuellen Rand von den Konsumenten nicht geteilt, die unter dem Eindruck der Energiepreissteigerungen ihre Erwartungen wieder nach unten geschraubt haben. Die „harten“ Indikatoren zeigen bislang einen Fehlstart in das dritte Quartal. Das liegt sicherlich auch am Hitzesommer, der nicht nur auf dem Konsum, sondern auch auf der Produktionstätigkeit lastete. Allein das Niedrigwasser könnte einen viertel Prozentpunkt Wachstum gekostet haben.
Prognoserevision: Inflation: Aufwärtsrevision für 2026 und 2027.
Euroland
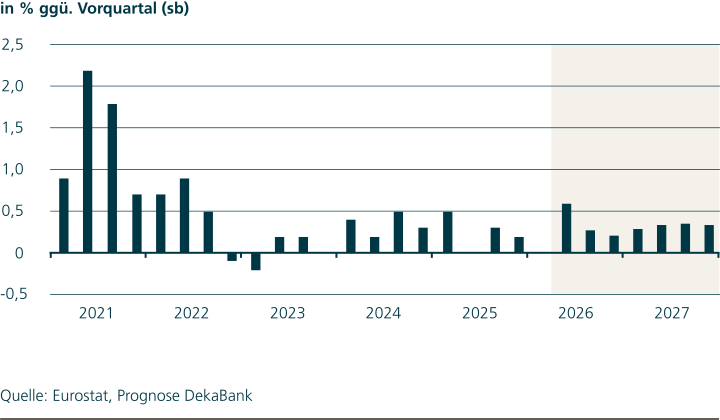
Nach dem überraschend guten Wachstum im ersten Halbjahr 2026 gibt es keine Signale von den europäischen Stimmungsindikatoren, die darauf hindeuten würden, dass Euroland den Wachstumspfad verließe. Für das dritte Quartal haben die Frühindikatoren im Durchschnitt ein positives Stimmungsbild gezeichnet und signalisieren bislang eine hohe Robustheit der Wirtschaft gegenüber dem Nahost-Konflikt. Die gesamtwirtschaftliche Entwicklung sorgt auch für Stabilität am europäischen Arbeitsmarkt. Die Arbeitslosenquote lag im Juli mit 6,4 % nur 0,2 Prozentpunkte über ihrem Allzeittief. Ganz ohne Risiken ist der Weg im zweiten Halbjahr für die europäische Wirtschaft allerdings nicht. Einige Gründe für Sorgenfalten bei den Unternehmern und den privaten Haushalten sind Inflation, Zinsen, Energieversorgung und geopolitische Herausforderungen.
Prognoserevision: Aufwärtsrevision der BIP- und Inflationsprognose.
USA
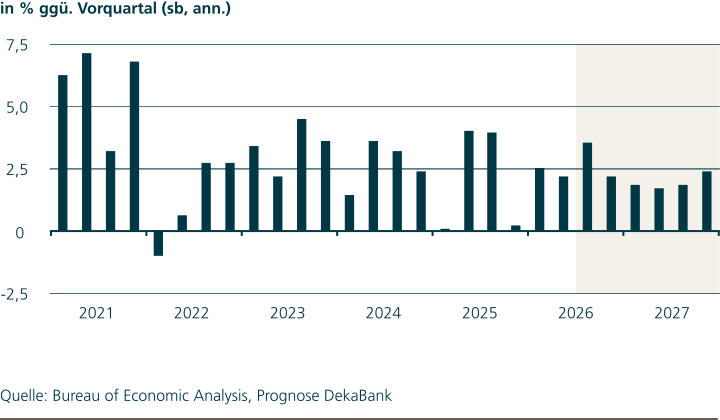
Der kurzfristige wirtschaftliche Ausblick wird von zwei gegenläufigen Risiken geprägt. Eine Kombination aus starker Konsumaktivität und hoher Investitionstätigkeit könnte für ein stärkeres Wirtschaftswachstum im dritten Quartal gesorgt haben, als es in unserer Prognose enthalten ist. Die Daten hierzu werden Ende Oktober veröffentlicht. Demgegenüber könnten die starken Zinsanstiege der vergangenen Monate zeitverzögert die wirtschaftliche Aktivität in den kommenden Monaten ausbremsen. Möglicherweise ist diese Abschwächung sogar von der Fed gewünscht. Denn neben der angebots- (sprich Energiepreis-)bedingten Inflation ist auch die nachfragebedingte Inflation in diesem Jahr zu hoch gewesen. Die Aufwärtsrevision der Konjunkturprognose resultiert aus der jüngsten jährlichen Benchmarkrevision.
Prognoserevision: BIP-Prognose: Aufwärtsrevision 2026, Inflationsprognose: Aufwärtsrevision 2026 und 2027.
Märkte Industrieländer
Europäische Zentralbank / Geldmarkt
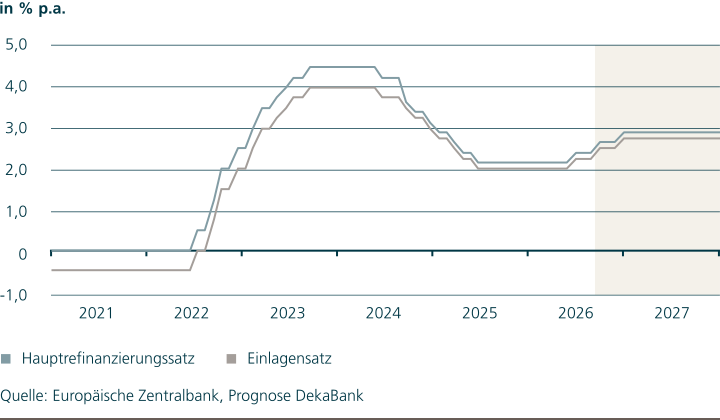
Auf ihrem September-Zinsentscheid hat sich die EZB etwas hawkisher positioniert als erwartet. Die Anhebung der Leitzinsen um 25 Basispunkte (Bp) war bereits fest eingepreist worden, doch auch für einen weiteren Zinsschritt nach oben zeigte sich Präsidentin Lagarde offen. Zwar gebe es noch keine Anzeichen für Zweitrundeneffekte, aber die steigenden Energiepreise mehrten die Sorgen, dass Unternehmen die zunehmenden Kosten künftig verstärkt weiterreichen könnten. Aufgrund der eskalierenden Situation im Nahen Osten haben auch wir unsere Prognosen für die Energiepreise nach oben angepasst. In der Folge erwarten wir, dass die EZB noch einmal, voraussichtlich auf ihrer Dezember-Sitzung, die Leitzinsen anheben wird. Sofern aber die Energiepreise nicht nochmals spürbar zulegen, werden im Frühjahr Basiseffekte zu einer deutlichen Reduktion der Inflationsraten führen und somit das Zeitfenster für weitere Zinsanhebungen schließen. Daher halten wir die im Geldmarkt eingepreisten Anhebungserwartungen von fast vier weiteren Schritten für übertrieben.
Prognoserevision: Weitere Leitzinsanhebung um 25 Bp.
Rentenmarkt Euroland
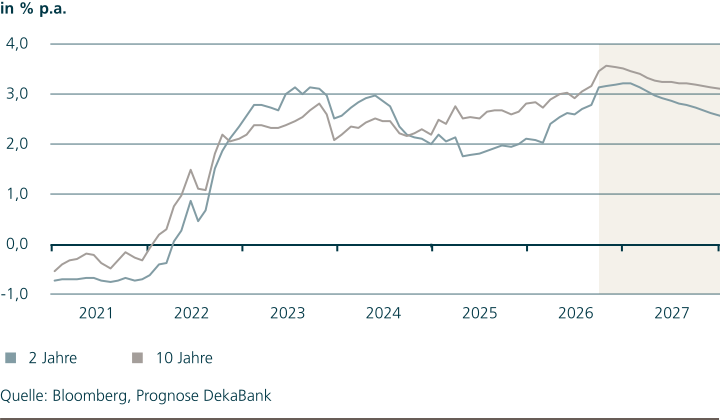
Der globale Renditeanstieg hat sich in den letzten Wochen weiter fortgesetzt und damit Bundrenditen auf jahrzehntelange Hochstände geführt. Dies wird vor allem von der Unsicherheit über die Situation im Nahen Osten getrieben, die den Anstieg der Energiepreise beschleunigt hat und diese wohl noch für längere Zeit auf erhöhtem Niveau halten wird. Die EZB ist daher auf ihrem Zinsentscheid im September hawkisher aufgetreten als erwartet und hat damit die Zinsanhebungserwartungen weiter nach oben getrieben. Wir erwarten nunmehr eine erneute Leitzinsanhebung, voraussichtlich im Dezember. Die an den Märkten eingepreisten Anhebungserwartungen von mehr als drei Schritten halten wir jedoch für übertrieben und rechnen mit wieder nachgebenden Bundrenditen auch am langen Kurvenende.
Prognoserevision: Höhere Renditeverläufe.
Devisenmarkt: EUR – USD
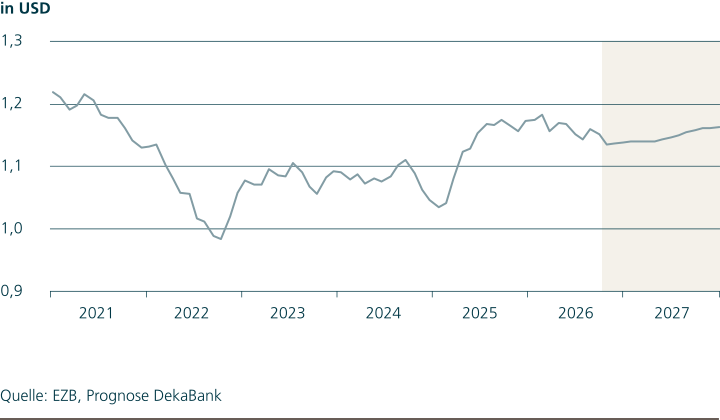
Der September war gekennzeichnet durch den Wiederanstieg des Ölpreises über 100 USD je Fass (Nahostkonflikt), je eine Leitzinserhöhung in Euroland und den USA sowie eine Notenbank-Kommunikation, die eine weitere Straffung der Geldpolitik dies- und jenseits des Atlantiks erwarten lässt. So sind sowohl in Euroland als auch in den USA die Zinserhöhungserwartungen und die Kapitalmarktzinsen gestiegen, in den USA allerdings etwas stärker. Vor diesem Hintergrund ist der EUR-USD-Wechselkurs von 1,16 unter 1,14 USD je Euro gesunken und hat sich damit seinem Jahrestief vom Juni (1,1340) angenähert. Der US-Dollar hat somit deutlich aufgewertet. Der straffe Leitzinsausblick der US-Notenbanker dürfte den US-Dollar weiter stützen. Dagegen bekommt der Euro durch die Erwartung eines nur langsamen Rückgangs der Energiepreise einen Dämpfer.
Aktienmarkt Deutschland
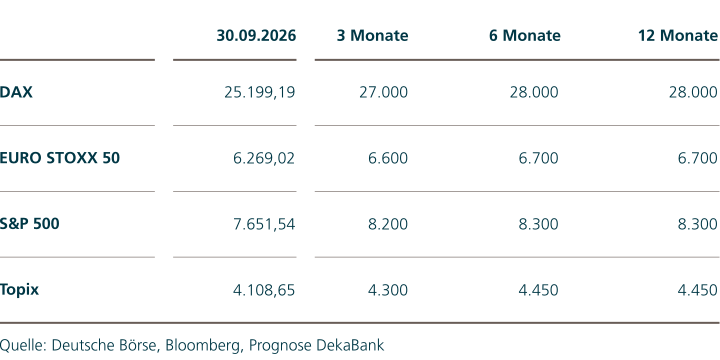
Ausgehend von einem Allzeithoch gab der DAX seit Ende August aufgrund der steigenden Energiepreise und des kräftigen Sprungs bei den Anleiherenditen etwas nach. Diese Kombination verstärkt wirtschaftliche Risiken, belastet teilweise die Gewinnentwicklung und drückt auf die Bewertungsniveaus. Entsprechend nahmen einige Anleger Gewinne mit, und die Märkte konsolidierten. Vor allem Autohersteller und Zykliker sowie Immobilienaktien gaben deutlich nach. Ab Mitte Oktober wird der Beginn der Unternehmensberichtssaison in den USA und Europa den Blick der Anleger wieder auf die dynamische Gewinnentwicklung der Unternehmen lenken. Zwar erscheint uns der vor allem vom Autosektor ausgehende DAX-Gewinnsprung von rund 22 % durchaus ambitioniert. Doch grundsätzlich sollte die Kombination aus kräftigem Gewinnwachstum, moderaten Bewertungen und bald positiver Saisonalität den DAX stützen.
Unternehmensanleihemarkt Euroland
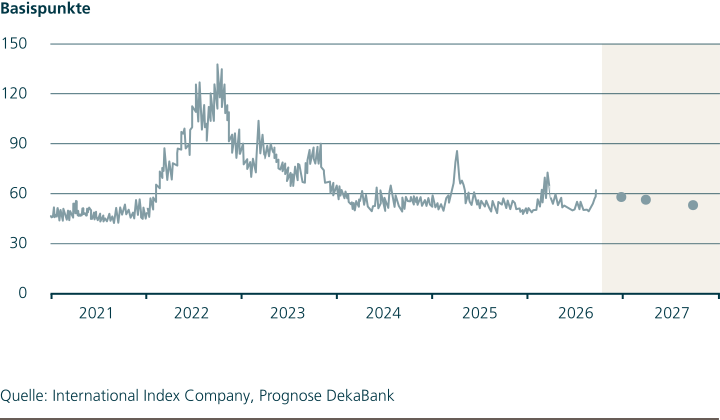
Die schwache Stimmung am Zinsmarkt beginnt sich so langsam leicht negativ auf Unternehmensanleihen auszuwirken. Die Risikoaufschläge sind um ein paar Basispunkte angestiegen, hierzu hat allerdings auch ein technischer Effekt durch den halbjährlichen Roll-Termin bei den iTraxx Indizes beigetragen. Vor allem in den USA drückt die unvermindert kräftige Neuemissionstätigkeit die Spreads ein wenig nach oben. In Euroland können neue Anleihen weiterhin gut platziert werden, zuletzt mit zunehmend High Yield-Anbietern. Während Inflationssorgen einerseits den Markt etwas belasten, heben verbesserte Stimmungsindikatoren in Euroland die Hoffnung auf eine konjunkturelle Erholung. Zumindest die Umsatz- und Gewinnaussichten der großen Unternehmen profitieren weiterhin von einer robusten globalen Wirtschaftsentwicklung.
Emerging Markets
Märkte
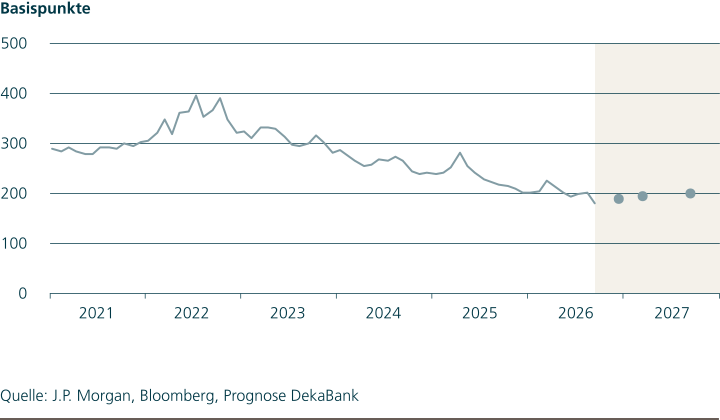
Bei Schwellenländeranlagen war in den vergangenen Wochen eine heterogene Entwicklung zu beobachten: Schwellenländeraktien konnten bei volatilem Verlauf leichte Zugewinne verzeichnen. EM-Hartwährungsanleihen kamen dagegen wegen des starken Renditeanstiegs bei US-Staatsanleihen deutlich unter Druck. Im Zuge der allgemeinen Rentenmarktschwäche stiegen auch die Risikoprämien für Hartwährungsanleihen an. Bei EM-Lokalwährungsanleihen wurde das schwache Rentenergebnis aus Sicht europäischer Investoren durch die Aufwertung vieler EM-Währungen gegenüber dem Euro weitgehend kompensiert. In den kommenden Wochen dürften EM-Aktien von der guten Entwicklung der Unternehmensgewinne gestützt bleiben. Am Rentenmarkt ist der Aufwärtstrend der Renditen zwar noch intakt, doch deutlich höhere Renditen wären mit den US-Fundamentaldaten schwer zu vereinbaren. Deshalb erwarten wir, dass die Aufwärtsbewegung der Renditen in den kommenden Wochen zu einem Ende kommen wird, wovon auch Schwellenländeranleihen profitieren würden.
Szenarien
Basisszenario (Wahrscheinlichkeit: 70 %)
Ausgelöst durch die geopolitischen, technologischen und demografischen Veränderungen durchläuft die Weltwirtschaft einen tiefen strukturellen Wandel.
Globales Wachstum bleibt bis 2027 bei rund 3 % pro Jahr. Negative Effekte der neuen Geoökonomie auf die Weltwirtschaft werden durch erhöhte Investitionsaktivität ausgeglichen. Technologiewettlauf befeuert die ökonomische Aktivität.
Friedensverhandlungen zwischen USA und Iran verlaufen wechselhaft. Schifffahrt durch Straße von Hormus kommt schleppend wieder in Gang, allerdings nicht so störungsfrei wie vor dem Angriff der USA auf Iran.
Erratische Politik der US-Regierung mit Zollerhöhungen und weniger Migration belastet US-Konjunktur. Kompensation des Bremseffekts durch positive Impulse der Investitionen in Künstliche Intelligenz.
Geplante umfangreiche Investitionen in Verteidigung und Infrastruktur stärken in Deutschland den konjunkturellen Aufschwung. Euroland-Konjunktur profitiert ebenfalls von höheren Ausgaben für Verteidigung.
Notenbanken halten mittelfristige Inflationserwartungen im Bereich von 2 % verankert. EZB und Fed beobachten wachsam die gestiegenen Inflationsraten und reagieren bei Bedarf mit Leitzinserhöhungen.
Fiskalpolitik bleibt angesichts struktureller Herausforderungen global eher expansiv. Allgemein ist ein Trend zu höherer Staatsverschuldung zu beobachten.
In China begrenzen der verstärkte Protektionismus, die zunehmende staatliche Regulierung und die Korrektur im Immobiliensektor das Wachstum.
Große geopolitische Unsicherheit kann jederzeit für stärkere Schwankungen an den Märkten sorgen.
Aktienmärkte bewegen sich moderat aufwärts mit hohen Schwankungen. Sie profitieren vom globalen Wachstum, vom digitalen und nachhaltigen Umbau der Wirtschaft und von höheren Verteidigungsausgaben.
Zinsen dürften tendenziell Inflationsraten nur knapp übertreffen. Kaufkrafterhalt der Geldanlagen funktioniert am besten über breit gestreute Wertpapieranlagen, allerdings unter Inkaufnahme von Wertschwankungen.
Negativszenarien (Wahrscheinlichkeit: 20 %)
Kämpfe im Nahen Osten eskalieren erneut und weiten sich dramatisch aus. Dem Iran gelingt es, die Schifffahrt durch die Straße von Hormus für längere Zeit zu unterbinden und Ölförder- oder -exportanlagen in der Region systematisch auszuschalten.
Stark steigende Verschuldung von Staaten und Unternehmen löst Schuldenkrise bzw. sogar Finanzkrise aus.
USA, China und Russland richten ihre Politik völlig neu aus: Das Völkerrecht tritt in den Hintergrund. Aufspaltung der Welt in zwei Blöcke. Reine Machtpolitik mit „imperialistischen Militäraktionen“.
Deutlich höhere Inflationsraten wegen umfassender protektionistischer Maßnahmen oder wegen spürbar steigender Staatsschulden lösen Lohn-Preis-Spirale aus. Daraus resultierende geldpolitische Straffung führt zu einer massiven Rezession.
Einführung drastischer Handelsbeschränkungen durch die USA und entsprechende Gegenreaktionen führen zu einem globalen Handelskrieg.
Dramatische Eskalation des Russland-Ukraine-Kriegs mit Ausweitung auf weitere Länder. Infrastruktur-Sabotage als Mittel der unkonventionellen Kriegsführung.
Positivszenarien (Wahrscheinlichkeit: 10 %)
Einfrieren der geo- und handelspolitischen Konflikte führt zu zügiger Beruhigung von Wirtschaft und Finanzmärkten.
Eine beherzte Konsolidierung der öffentlichen Staatshaushalte sowie durchgreifende Strukturreformen stärken das globale Wachstum.
Digitale Technologien führen zu kräftigen Produktivitätssteigerungen und wirken damit als Gewinntreiber für die Unternehmen mit der Folge spürbar steigender Aktienkurse und Investitionen.
Überraschend starke Wachstumsdynamik in den Emerging Markets mit Schubwirkung für globale Wirtschaft.