Makro Research mit Dr. Ulrich Kater | Eins, zwei oder drei?
Noch vor einem Monat waren wir davon ausgegangen, dass die nächste Leitzinsänderung der US-Notenbank Fed eine Zinssenkung in den ersten Monaten des kommenden Jahres sein würde. Doch inzwischen zeichnet sich immer deutlicher ab, dass es schon im September 2026 zu einer Erhöhung des US-Leitzinses kommen dürfte. Der neue Fed-Chef Kevin Warsh hat beim geldpolitischen Symposium in Jackson Hole Ende August in überraschender Klarheit die Bereitschaft der US-Notenbank signalisiert, die Leitzinsen anzuheben, da die Inflation hartnäckig über dem Notenbankziel verharre. Die Kommunikation von Warsh ist allerdings grundsätzlich weniger eindeutig als die seiner Vorgänger. Daher herrscht recht große Unsicherheit bezüglich der weiteren geldpolitischen Perspektiven. Ob es bei einer Leitzinserhöhung bleiben wird, oder ob es im Prognosezeitraum zwei oder drei werden, darüber wird jetzt fleißig spekuliert. Seit der Amtsübernahme Warshs im Mai sind die Renditen an den Anleihemärkten weiter gestiegen, wenngleich er die Zweifel an der Unabhängigkeit der Fed wie auch an seiner Haltung zur Geldwertstabilität erfolgreich zerstreut hat. Die Europäische Zentralbank hat im Gegensatz zur Fed schon im Juni auf die erhöhten Inflationsrisiken reagiert und eine erste Zinserhöhung vorgenommen. Im September wird sie wohl einen zweiten Schritt nach oben folgen lassen.
An den Aktienmärkten scheint man mit höheren Zinsen noch ganz gut umgehen zu können. Problematisch würde dort der Zinsanstieg erst bei einer spürbaren Eintrübung des konjunkturellen Ausblicks. Doch bislang ändern die erratische Zollpolitik von US-Präsident Trump und die nach wie vor nur höchst eingeschränkt befahrbare Straße von Hormus nichts daran, dass die Weltwirtschaftsleistung in diesem und im kommenden Jahr laut unserer Prognose um stabile 3 % zulegen wird. Die Anpassungsfähigkeit der Wirtschaft ist bemerkenswert, und die starken Umsatz- und Gewinnentwicklungen der US- und auch der europäischen Unternehmen bestätigen diese Einschätzung. Daher dürften die Unternehmen die wenigen von uns erwarteten Leitzinserhöhungen ganz gut verkraften, sodass wir bis Jahresende in der Tendenz höhere Aktienindizes und auskömmliche Anleihekupons erwarten.
Konjunktur Industrieländer
Deutschland
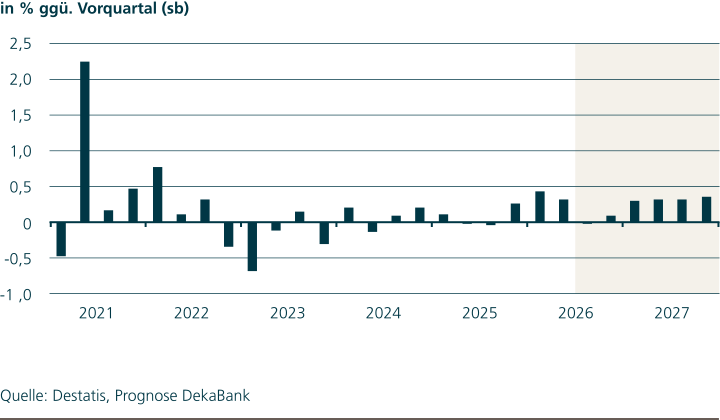
Die aktuellen Stimmungsindikatoren versprechen viel für die deutsche Konjunktur, egal ob Finanzmarktanalysten oder Unternehmen befragt wurden. Doch die „harten“ Konjunkturindikatoren tun sich noch schwer, dieses Konjunkturversprechen zu erfüllen. Der Einzelhandelsumsatz ist im Juli stark zurückgegangen, unter anderem wegen des Endes des Tankrabatts und der Hitzewelle. Von der Produktion sind wohl aufgrund des Niedrigwassers im Juli und August ebenfalls eher bremsende Effekte ausgegangen. Bleibt also für die Sommermonate vor allem die Hoffnung, dass die Exportlokomotive die Konjunktur weiter angeschoben hat.
Prognoserevision: Konjunktur: Aufwärtsrevision für 2026 und 2027. Inflation: Aufwärtsrevision für 2026 und 2027.
Euroland
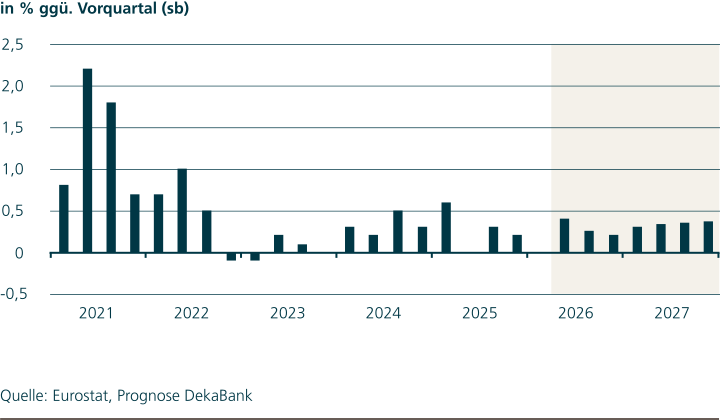
Die ersten Stimmungsindikatoren für das dritte Quartal sind wieder auf die Niveaus vom Jahresanfang gestiegen. Die Erholung vom Schock durch den Nahost-Krieg ist also im Gang. Sie ist auf Länderebene sowie mit Blick auf die Wirtschaftsbereiche breit basiert, allerdings mit unterschiedlichen Geschwindigkeiten. Während die Niederlande im August unter den fünf größten Ländern der EWU den ewigen Spitzenreiter Spanien beim von der EU-Kommission ermittelten Wirtschaftsvertrauen abgelöst haben, trägt Deutschland weiterhin die „rote Laterne“. Die Preisentwicklung bleibt ein Bremsklotz für die europäische Wirtschaft. Im August erreichte die Inflationsrate in Euroland mit 3,3 % den höchsten Stand seit Herbst 2023.
Prognoserevision: Aufwärtsrevision der BIP- und Inflationsprognose.
USA
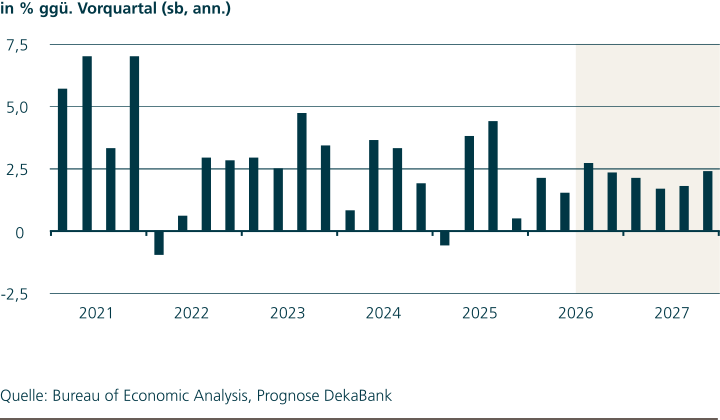
Ein schwacher Arbeitsmarktbericht für Juli sowie gegenüber dem Vormonat unveränderte Konsumausgaben der privaten Haushalte trübten in den vergangenen Wochen die Wachstumseinschätzungen etwas ein. Demgegenüber überraschten die Investitionsindikatoren sowie diesbezügliche Stimmungsindikatoren der Unternehmen positiv. Gemessen am Deflator der privaten Konsumausgaben ohne Nahrungsmittel und Energie war die monatliche Preisdynamik in den Monaten Juni und Juli zwar schwächer als zu Beginn des Jahres. Gleichwohl waren auch diese Preisanstiege nicht ausreichend schwach, um mittelfristig eine Einhaltung des Inflationsziels zu gewährleisten. Wir haben daher unsere Inflationsprognose für das kommende Jahr etwas nach oben angepasst, was den Konjunkturausblick leicht schmälert.
Prognoserevision: BIP-Prognose: Abwärtsrevision 2027; Inflationsprognose: Aufwärtsrevision 2027.
Märkte Industrieländer
Europäische Zentralbank / Geldmarkt
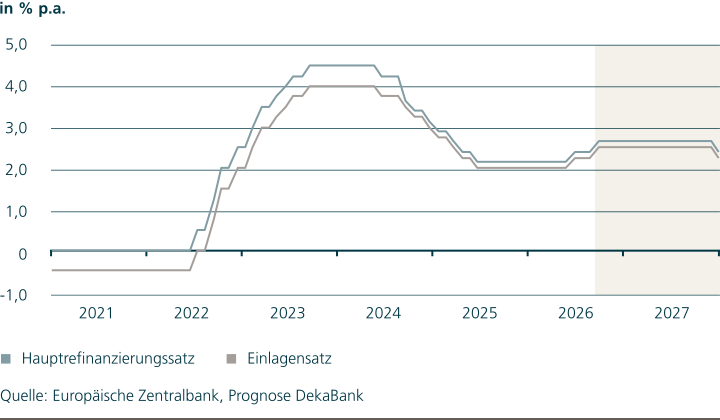
Für die bevorstehende EZB-Ratssitzung am 10. September erwarten wir eine weitere Anhebung des Einlagensatzes um 25 Basispunkte. Nachdem die Notenbanker ihre Entscheidung vom 23. Juli als eine Art Zinspause beschrieben haben, ist die erhoffte Verbesserung des Inflationsausblicks ausgeblieben. Dennoch dürften sie nach wie vor unterschiedlicher Auffassung sein, wieviel an weiterer Straffung notwendig ist. Eine Fraktion argumentiert, dass die Inflation für längere Zeit über dem Zielwert von 2 % liegen wird. In Kombination mit dem resilienten Wachstum könne dies zu Zweitrundeneffekten in der Lohnentwicklung führen. Eine Mehrheit der Ratsmitglieder scheint eine rein präventive Erhöhung der Leitzinsen jedoch abzulehnen und bevorzugt ein weiterhin datenabhängiges Vorgehen. Ein nachlassender Lohndruck und eine nur begrenzte Weitergabe der gestiegenen Energiekosten dürften den Ausschlag geben, den Einlagensatz ab September für längere Zeit auf dem Niveau von 2,50 % zu belassen, um das Abebben des Energiepreisschocks abzuwarten.
Rentenmarkt Euroland
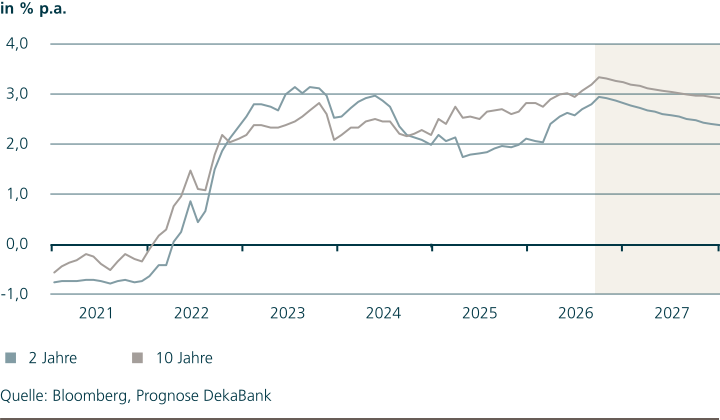
Die Renditen von Bundesanleihen haben in den vergangenen Wochen ihren Anstieg fortgesetzt. Wichtigste Triebfeder hierfür war am kurzen Ende die Erwartung weiterer Leitzinserhöhungen durch die EZB, während am langen Ende auch das kräftige Wachstum der Weltwirtschaft, langfristige Inflationssorgen und die Aussicht auf eine weiter steigende Staatsverschuldung eine Rolle gespielt haben. Unseres Erachtens haben die Marktteilnehmer ihre Inflations- und Leitzinserwartungen mittlerweile zu stark nach oben korrigiert. Die Datenveröffentlichungen der kommenden Monate dürften zum Ausdruck bringen, dass die Inflation im nächsten Jahr wieder zurückgehen wird und die EZB die Geldpolitik nicht mehr allzu weit straffen muss. Wir rechnen deshalb mit einer Erholung von Bundesanleihen, die auch stark auf die längeren Laufzeitbereiche ausstrahlt.
Prognoserevision: Etwas höhere Renditeverläufe.
Devisenmarkt: EUR – USD
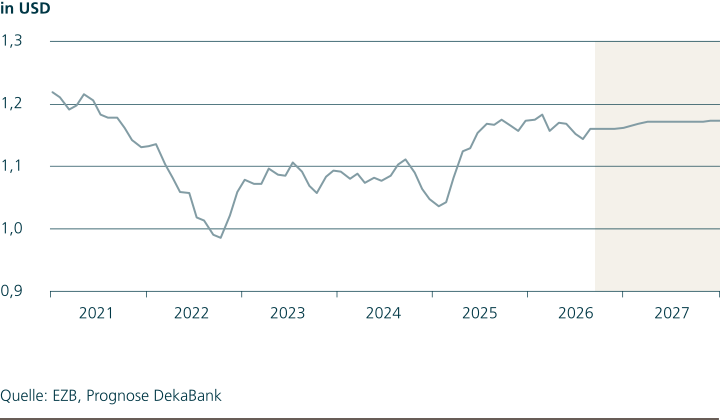
Zwei US-Ereignisse haben den EUR-USD-Wechselkurs im August sichtlich bewegt. Zunächst geriet der US-Dollar Mitte August unter Verkaufsdruck (Anstieg des Wechselkurses von 1,155 bis auf 1,17 USD je EUR). Der Auslöser hierfür war die Ankündigung des US-Finanzministeriums, seine Liquiditätsrückkäufe von langlaufenden US-Treasuries zu erhöhen. Dies führte zu rückläufigen US-Renditen und wurde auch als Signal der Unzufriedenheit des US-Finanzministeriums mit den hohen Renditeniveaus am langen Ende der Zinskurve interpretiert. Unzufrieden, und zwar mit der erhöhten US-Inflation, zeigte sich Ende August auch der neue Fed-Chef Warsh beim Notenbanksymposium in Jackson Hole. An den Märkten festigte dies die Leitzinserhöhungserwartungen an die Fed und stützte den US-Dollar (Rückgang des Wechselkurses auf 1,16 USD je EUR).
Aktienmarkt Deutschland
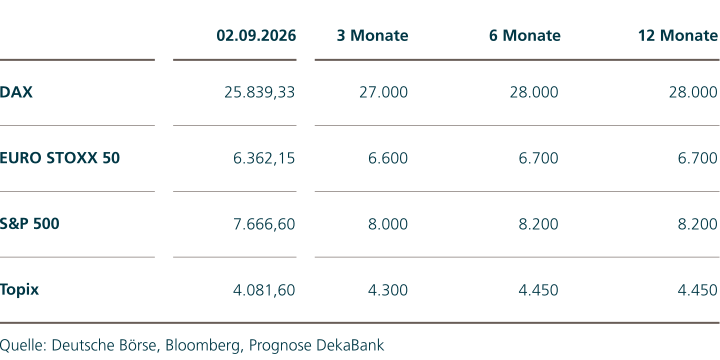
Der DAX profitierte im August von einer erfreulichen Berichtssaison für das zweite Quartal, einer Belebung der Einkaufsmanagerindizes und überraschend guten Konjunkturdaten. Daraufhin investierten Anleger verstärkt in Zykliker und den MDAX. Zudem ließ die globale Erholung bei Softwareaktien SAP kräftig ansteigen, sodass der DAX trotz der anhaltenden Unsicherheit um den Nahen Osten und die Energiepreise neue Rekordstände erreichte. In den kommenden Wochen werden diese ein Thema bleiben, ebenso wie der aktuell im Fokus stehende globale Zinsanstieg. Saisonal gesehen waren September und Oktober in den letzten Jahren häufig herausfordernd. Ab Ende Oktober sollten dann die Saisonalität und vor allem die verbesserte Gewinndynamik der deutschen Unternehmen den DAX wieder unterstützen. Die mittel- und längerfristigen Perspektiven sind dank robuster Weltwirtschaft und internationaler Ausrichtung der Unternehmen gut. Nebenwerte bleiben interessant.
Prognoserevision: Aufwärtsrevision der Prognosen für alle Zeiträume.
Unternehmensanleihemarkt Euroland
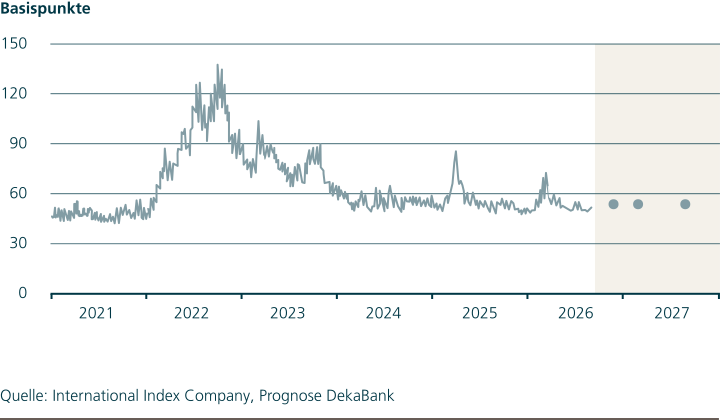
Die Neuemissionstätigkeit von EUR Corporates ist im Hochsommer deutlich zurückgefahren worden, blieb aber vor allem durch „Reverse Yankees“ (US-Corporates in Euro) ständig präsent. Ab Mitte August sind dann auch wieder europäische Unternehmen verstärkt auf den Markt zurückgekehrt. Anfänglich sind die Deals etwas zu scharf gepreist worden und blieben daher in der Performance zurück. Mittlerweile werden neue Anleihen aber dank attraktiverer Spreads gut aufgenommen. Die hervorragende Berichtssaison zum zweiten Quartal in den USA und mit Abstrichen auch in Europa hat den Markt weiterhin gut unterstützt. Die jüngsten neuen Kampfhandlungen im Nahen Osten verbunden mit weiter anziehenden Renditen aufgrund zunehmender Inflationssorgen drücken die Stimmung allerdings aktuell ein klein wenig.
Emerging Markets
Märkte
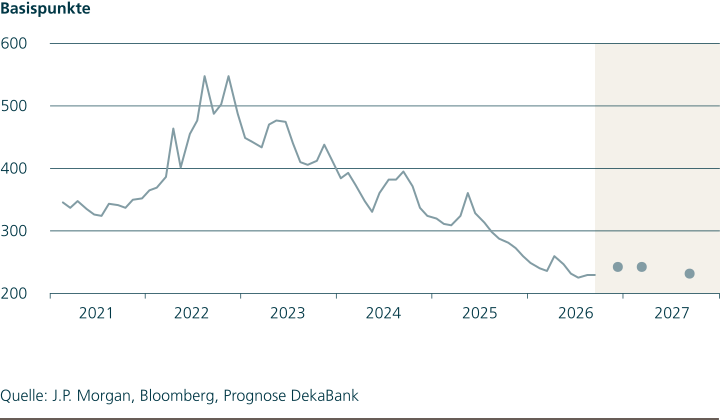
Schwellenländeranleihen haben sich trotz eines erneuten Ölpreisanstiegs und zunehmender Leitzinsanhebungserwartungen in den USA weitgehend stabil gezeigt. Schwellenländeraktien konnten erneut von der guten Entwicklung der technologiegetriebenen Märkte in Südkorea und Taiwan profitieren. Geopolitisch dominieren weiterhin die Risiken, da im Nahen Osten eine Verhandlungslösung nicht in Sicht ist und im Krieg zwischen Russland und der Ukraine eine Eskalation zu beobachten ist. Gleichzeitig nimmt das Risiko eines Handelskonflikts zwischen der Europäischen Union und China zu. All diese Themen sind in der Tendenz belastend, doch sie dürften auch weiterhin nicht durchschlagend genug sein, um die Weltwirtschaft von ihrem soliden Wachstumskurs abzubringen. Schwellenländeranleihen und -währungen dürften auch in den kommenden Monaten von einer leicht restriktiven Ausrichtung der Geldpolitik in vielen Emerging Markets gestützt bleiben. EM-Aktien profitieren weiterhin von der guten Stimmung für Technologiewerte, wobei die hohe Konzentration der Performancebeiträge auf wenige Titel zur Vorsicht mahnt.
Szenarien
Basisszenario (Wahrscheinlichkeit: 70 %)
Ausgelöst durch die geopolitischen, technologischen und demografischen Veränderungen durchläuft die Weltwirtschaft einen tiefen strukturellen Wandel.
Globales Wachstum bleibt bis 2027 bei rund 3 % pro Jahr. Negative Effekte der neuen Geoökonomie auf die Weltwirtschaft werden durch erhöhte Investitionsaktivität ausgeglichen. Technologiewettlauf befeuert die ökonomische Aktivität.
Friedensverhandlungen zwischen USA und Iran verlaufen wechselhaft. Schifffahrt durch Straße von Hormus kommt schleppend wieder in Gang, allerdings nicht so störungsfrei wie vor dem Angriff der USA auf Iran.
Erratische Politik der US-Regierung mit Zollerhöhungen und weniger Migration belastet US-Konjunktur. Kompensation des Bremseffekts durch positive Impulse der Investitionen in Künstliche Intelligenz.
Geplante umfangreiche Investitionen in Verteidigung und Infrastruktur stärken in Deutschland den konjunkturellen Aufschwung. Euroland-Konjunktur profitiert ebenfalls von höheren Ausgaben für Verteidigung.
Notenbanken halten mittelfristige Inflationserwartungen im Bereich von 2 % verankert. EZB und Fed beobachten wachsam die gestiegenen Inflationsraten und reagieren bei Bedarf mit Leitzinserhöhungen.
Fiskalpolitik bleibt angesichts struktureller Herausforderungen global eher expansiv. Allgemein ist ein Trend zu höherer Staatsverschuldung zu beobachten.
In China begrenzen der verstärkte Protektionismus, die zunehmende staatliche Regulierung und die Korrektur im Immobiliensektor das Wachstum.
Große geopolitische Unsicherheit kann jederzeit für stärkere Schwankungen an den Märkten sorgen.
Aktienmärkte bewegen sich moderat aufwärts mit hohen Schwankungen. Sie profitieren vom globalen Wachstum, vom digitalen und nachhaltigen Umbau der Wirtschaft und von höheren Verteidigungsausgaben.
Zinsen dürften tendenziell Inflationsraten nur knapp übertreffen. Kaufkrafterhalt der Geldanlagen funktioniert am besten über breit gestreute Wertpapieranlagen, allerdings unter Inkaufnahme von Wertschwankungen.
Negativszenarien (Wahrscheinlichkeit: 20 %)
Kämpfe im Nahen Osten eskalieren erneut und weiten sich dramatisch aus. Dem Iran gelingt es, die Schifffahrt durch die Straße von Hormus für längere Zeit zu unterbinden und Ölförder- oder -exportanlagen in der Region systematisch auszuschalten.
Stark steigende Verschuldung von Staaten und Unternehmen löst Schuldenkrise bzw. sogar Finanzkrise aus.
USA, China und Russland richten ihre Politik völlig neu aus: Das Völkerrecht tritt in den Hintergrund. Aufspaltung der Welt in zwei Blöcke. Reine Machtpolitik mit „imperialistischen Militäraktionen“.
Deutlich höhere Inflationsraten wegen umfassender protektionistischer Maßnahmen oder wegen spürbar steigender Staatsschulden lösen Lohn-Preis-Spirale aus. Daraus resultierende geldpolitische Straffung führt zu einer massiven Rezession.
Einführung drastischer Handelsbeschränkungen durch die USA und entsprechende Gegenreaktionen führen zu einem globalen Handelskrieg.
Dramatische Eskalation des Russland-Ukraine-Kriegs mit Ausweitung auf weitere Länder. Infrastruktur-Sabotage als Mittel der unkonventionellen Kriegsführung.
Positivszenarien (Wahrscheinlichkeit: 10 %)
Einfrieren der geo- und handelspolitischen Konflikte führt zu zügiger Beruhigung von Wirtschaft und Finanzmärkten.
Eine beherzte Konsolidierung der öffentlichen Staatshaushalte sowie durchgreifende Strukturreformen stärken das globale Wachstum.
Digitale Technologien führen zu kräftigen Produktivitätssteigerungen und wirken damit als Gewinntreiber für die Unternehmen mit der Folge spürbar steigender Aktienkurse und Investitionen.
Überraschend starke Wachstumsdynamik in den Emerging Markets mit Schubwirkung für globale Wirtschaft.