ETF-Monitor | Wieder auf Rekordjagd
Nach einer Phase der Verunsicherung im Juli zogen die Märkte im August kräftig an und erreichten zum Teil wieder Rekordstände. Ende August stieg so der DAX in der Spitze auf 26.618 Zähler. Die Begründungen sind wohlbekannt: die Hoffnung auf ein Ende des Irankrieges, auf sinkende Anleiherenditen und natürlich immer wieder auf die Künstliche Intelligenz als Kurstreiber.
Der TecDAX machte so einen Sprung von 6,7 Prozent, während sich der DAX mit einem Monatsplus von 2,5 Prozent begnügen musste, knapp unter dem zeitweiligen Rekordstand. In Amerika glänzte der Nasdaq Composite wieder, um 3,9 Prozent ging es nach oben. China mit dem Shanghai Composite und einem Gewinn von vier Prozent war auch ganz vorne mit dabei. Das half auch den Emerging Markets insgesamt. Ihr Index stieg um 3,2 Prozent. Der Nikkei in Japan schaffte drei Prozent. Während der S&P 500 ein Plus von 2,6 Prozent auf die Waage brachte, hinkte der weniger von KI beeinflusste Dow Jones mit 1,3 Prozent hinterher. Auch der EURO STOXX 50 enttäuschte und konnte nur mit einem Prozent mehr aufwarten.
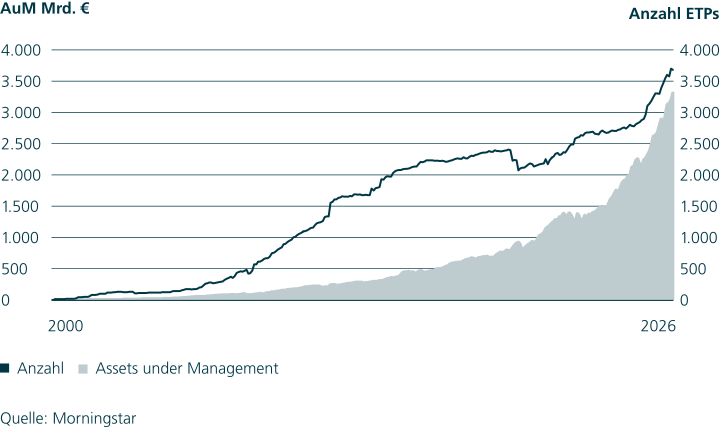
- 3,363
- Das Volumen der AuM stieg um 3,4 % auf 3,363 Billionen Euro – Rekord.
- 3.733
- Die Zahl der Produkte in Europa nahm mit 3.733 um 0,3 % ab.
Rohstoffe waren weiterhin knapp und mithin gesucht. Der Global Base Metal machte einen Sprung von 14,3 Prozent. Das Öl verteuerte sich nur moderat, um 0,4 Prozent für die Sorte Brent. Gold war wieder als Krisenmetall favorisiert. Das bescherte dem Edelmetall einen Preisanstieg für die Unze von 9,7 Prozent.
Die steigenden Zinsen am Anleihemarkt störten die Aktien kaum. In den USA notierten die dreißigjährigen Staatsanleihen mit einer Rendite von 5,3 Prozent, so dass die US-Regierung mit Anleihekäufen versuchte, kursstabilisierend zu wirken. Bei den Währungen dauerte der Druck auf den Dollar an. Er verlor gegenüber dem Euro 0,8 Prozent. Kryptowährungen versuchten die Schwächephase zu überwinden. Bitcoins in Euro verteuerten sich um 24,4 Prozent.
Der Einfluss der Kryptowährungen machte sich bei den Ergebnissen auf dem europäischen Markt für ETPs – Exchange Traded Products mit Notes und Fonds – bemerkbar. Ungehebelt stiegen diese digitalen Assets zwischen 20 und 30 Prozent. Vorne mit dabei waren Edelmetalle. Vor allem Produkte mit Silber legten ebenfalls bis 20 Prozent zu. Bei den traditionellen ETFs dominierten in diesem Monat die Themen Healthcare und Biotechnologie. Sie verteuerten sich um durchschnittlich 18 Prozent. Spezielle Emerging Markets Fonds mit Fokus auf Small Caps glänzten mit Gewinnen bis zu zehn Prozent. In dieser Größenordnung profitierten auch Länderfonds mit Aktien aus Taiwan.
Fonds mit Versorger-Aktien markierten die Verliererseite. Sie verloren bis zu sechs Prozent. Bis zu fünf Prozent verbilligten sich Länderfonds mit Brasilienbezug. Fonds mit Immobilien litten unter Abschlägen von durchschnittlich vier Prozent.
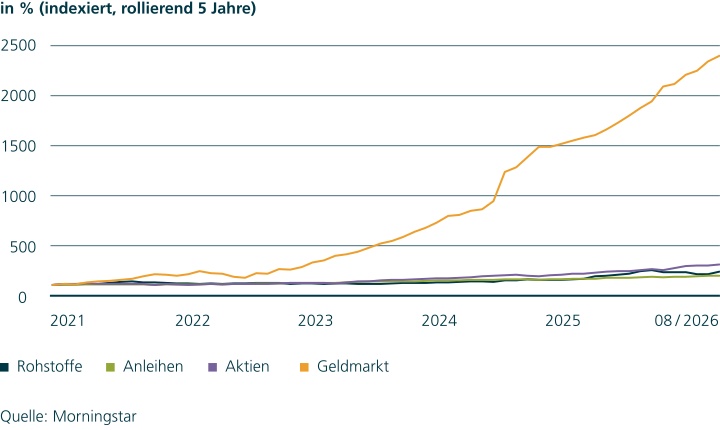
- 2,518
- Vom Volumen her dominierten die Aktien – sie stiegen um 3,3 % auf 2,518 Bio. Euro.
- 550,5
- Die Anleihen verbesserten sich nur leicht um 0,7 % auf nunmehr 550,5 Milliarden Euro.
- 216,4
- Die Rohstoffe führten in diesem Monat und legten 11,5 % auf 216,4 Milliarden Euro zu.
- 47,9
- Der Geldmarkt zog um 2,4 Prozent auf 47,9 Milliarden Euro an.
Anlageklassen
Auch bei den Flows, dem Nettomittelaufkommen, dominierten von der Menge her klar die Aktien. Ihnen flossen im August 37,5 Milliarden Euro zu. Für die Rohstoffe gab es 6,1 Milliarden, für die Anleihen 6,0 Milliarden Euro. Der Geldmarkt profitierte mit einer Aufstockung um 1,1 Milliarden Euro.
Nettomittelabflüsse
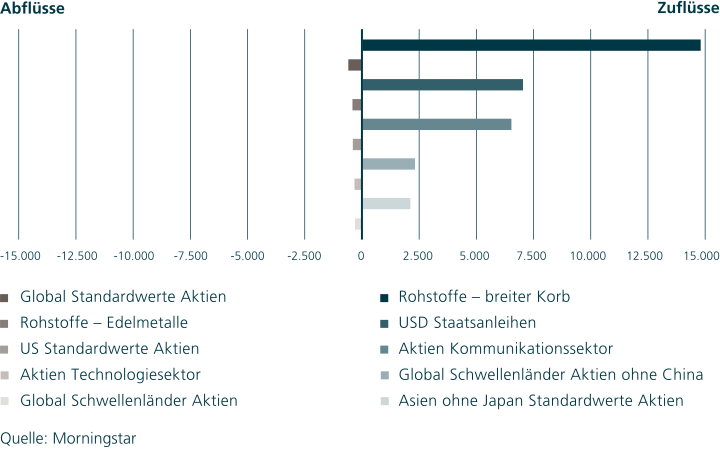
Die Liste der Verlierer führten im August breite Rohstoffkörbe an. 559,1 Millionen weniger gab es für sie. US-Dollar-Staatsanleihen mussten auf 386,5 Millionen Euro verzichten. Für Aktien des Kommunikationssektors betrug der Verlust 368,8 Millionen Euro. Aus Globalen Schwellenländeraktien ohne China flossen rund 300 Millionen Euro ab. Asiatische Standardaktien ohne Japan verringerten ihr Volumen um 281,4 Millionen Euro.
Nettomittelzuflüsse
Heruntergebrochen auf einzelne Anlagekategorien waren Globale Standardaktien an der Spitze, mit einem Zugewinn von 14,6 Milliarden Euro. Ihnen folgen Rohstoffprodukte mit Edelmetallbezug: ein Plus von 6,9 Milliarden Euro. An dritter Stelle rangierten US-Standardaktien mit 6,4 Milliarden Euro. Für Aktien des Technologiesektors gab es frische Gelder von 2,2 Milliarden. Globale Schwellenländeraktien verbuchten rund zwei Milliarden Euro.